وبلاگ
آیا طلای فیزیکی ریسک دارد؟ | فرق بانک و خزانه | گالری کاظمی
آیا طلای فیزیکی ریسک دارد؟ فرق حساب بانکی با طلای دستتان
خیلی از ما میدانیم که نباید همه تخممرغها را در یک سبد بگذاریم، یعنی پولمان را بین چند چیز مختلف تقسیم کنیم که اگر یکی افت کرد، بقیه جبران کند. این حرف درستی است، اما یک نوع تنوعبخشی دیگر هم داریم که تقریباً کسی دربارهاش حرف نمیزند، در حالی که به همان اندازه مهم است. مسئله فقط این نیست که چه داراییای بخرید، بلکه این است که پیش چه کسی نگهش میدارید.
وقتی حرف طلا و نقره به میان میآید، جواب این سوال خیلی روشن است: آیا طلای فیزیکی ریسک طرف مقابل دارد؟ نه، ندارد. و وقتی بفهمید چرا، دیگر هیچوقت مثل قبل به پساندازتان نگاه نمیکنید. برای اطلاع از قیمت لحظهای طلا و نقره میتوانید به سایت مرجع TGJU مراجعه کنید.
ریسک طرف مقابل یعنی چه؟ با یک مثال ساده
فرض کنید ۱۰۰ میلیون تومان میدهید به همسایهتان که برایتان نگه دارد، و او هم یک رسید به شما میدهد که نوشته: «من به تو ۱۰۰ میلیون بدهکارم». سپس چند ماه بعد، همسایه بیکار میشود، بدهکاری میکند و دیگر نمیتواند پولتان را پس بدهد. در این وضعیت شما ۱۰۰ میلیون ندارید، بلکه یک تکه کاغذ دارید از کسی که نمیتواند به قولش عمل کند.
این همان «ریسک طرف مقابل» است، یعنی طرف دیگر معامله نمیتواند تعهدش را انجام بدهد. جالب است بدانید که حساب بانکی شما دقیقاً همین طور است. وقتی پولتان را میبرید در بانک میگذارید، در واقع به بانک قرض میدهید، و بانک پول شما را برمیدارد و استفاده میکند و بعد به شما بدهکار میشود. پسانداز شما در ترازنامه بانک یک «بدهی» است، نه یک ملک شخصی که در خزانه پشت درهای آهنی خوابیده باشد. طلای فیزیکی اما یک داستان کاملاً متفاوت دارد.
جواب صریح و نهایی درباره ریسک طلای فیزیکی
بانک تسویه حسابهای بینالمللی (BIS) که مهمترین بانک مرکزی بانکهاست، ریسک طرف مقابل را این طور تعریف میکند: «یکی از طرفهای قرارداد نتواند تعهدش را انجام بدهد.» طلای فیزیکی اصلاً قرارداد نیست، و طلا یک «ادعا» نیست، زیرا هیچ کس به شما طلا بدهکار نیست و شما به سادگی مالک آن هستید.
طلایی که در خزانه به نام شما تخصیص داده شده (به اصطلاح allocated gold) در ترازنامه هیچ بانک یا مؤسسهای قرار ندارد. هیچ نهادی نمیتواند آن را مسدود کند، و هیچ تصمیم بانک مرکزی نمیتواند ارزشش را کم کند. اگر یک بانک بزرگ هم ورشکست شود، طلای شما دست نخورده میماند. برای آشنایی بیشتر با روشهای مختلف سرمایهگذاری در طلا، میتوانید راهنمای خرید طلا و نقره در گالری کاظمی را مطالعه کنید.
آن اتفاقی که بانکهای مرکزی را بیدار کرد
این حرفها فقط برای ما آدمهای معمولی نیست، زیرا در فوریه ۲۰۲۲، کشورهای غربی حدود ۳۰۰ میلیارد دلار از داراییهای بانک مرکزی روسیه را یکشبه مسدود کردند. پولی که در بانکهای غربی و به ارزهای غربی نگهداری میشد، فقط در یک آخر هفته از دست رفت. همه بانکهای مرکزی غیرغربی که این صحنه را دیدند، یک نتیجه خیلی روشن گرفتند: ارزهایی که پیش دیگران نگهداری میشوند، علاوه بر ریسک تورم، ریسک سیاسی هم دارند. تنها دارایی ذخیرهای که این ریسک را ندارد، طلاست.
بر اساس دادههای شورای جهانی طلا، خرید طلا توسط بانکهای مرکزی در سالهای ۲۰۲۲، ۲۰۲۳ و ۲۰۲۴ به بالاترین حد در چند دهه اخیر رسید. چین، هند و بانکهای مرکزی خاورمیانه همه دارند سهم دلار را در ذخایرشان کم و طلا را زیاد میکنند.
نقره اما تندتر حرکت میکند، و در شرایط بحرانی (وقتی تقاضای صنعتی کم میشود ولی تقاضای پولی زیاد)، نقره اغلب بهتر جواب میدهد. از اوایل ۲۰۲۴ تا حالا، نقره بیش از ۱۳۰٪ و طلا حدود ۱۰۰٪ رشد کرده است.
برای مقایسه دقیق این دو فلز، میتوانید قیمت لحظهای نقره ۹۹۹ را در TGJU مشاهده کنید.
تفاوت خزانه با بانک: قرض نیست، ملک شماست
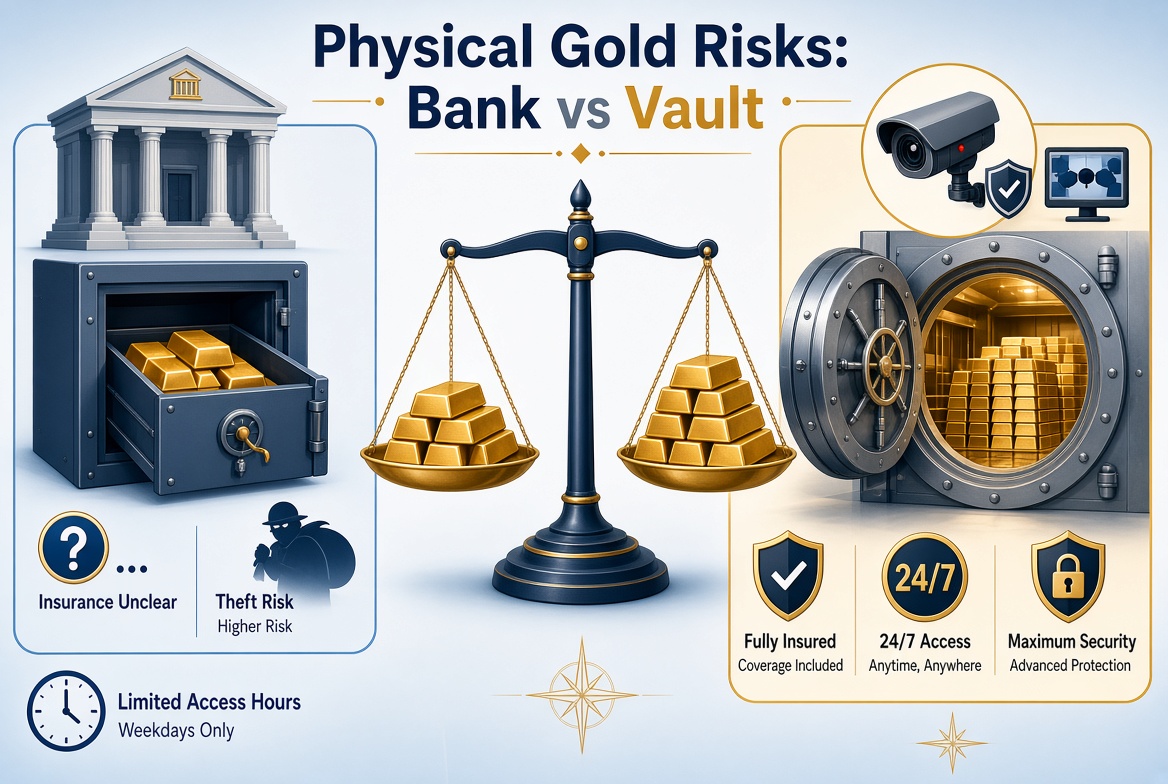
خیلیها فکر میکنند خزانههای حرفهای فقط برای پولدارهای بزرگ است، اما این طور نیست، چون برنامههای جدید ذخیرهسازی مثل InstaVault به شما اجازه میدهد بدون هیچ حداقل سرمایهای شروع کنید. تفاوت حیاتی بین یک بانک و یک خزانه در این است که در خزانه، فلز شما قرض داده نمیشود، به عنوان وثیقه استفاده نمیگردد و به عنوان بدهی در ترازنامه هیچ کس ظاهر نمیشود. هر اونسی که مالکید، به نام شما تخصیص خورده و فیزیکی در خزانههای فوقامن (با نگهبان مسلح و دوربین ۲۴ ساعته) نگهداری میشود.
بیمه سپرده بانکی یک سقف مشخص دارد (مثلاً تا ۲۵۰ هزار دلار را پوشش میدهد)، اما بیمه خزانههای تخصصی تمام ارزش واقعی طلای شما را پوشش میدهد. اگر قیمت طلا برود بالا، بیمه همان قیمت روز را پرداخت میکند. برای مقایسه شرایط نگهداری طلا در خانه با خزانه در ایران، میتوانید راهنمای نگهداری نقره در گالری کاظمی را مطالعه کنید.
سوالی که اکثراً دیر به فکرشان میرسد: خانه یا خزانه؟
بیشتر سرمایهگذاران ساعتها فکر میکنند چقدر طلا بخرند، ولی تقریباً هیچوقت فکر نمیکنند کجا نگهش دارند. نگهداری در خانه ریسک طرف مقابل را به صفر میرساند، زیرا هیچ کس بین شما و فلزتان نیست، ولی مسئولیت امنیت و بیمهاش با خودتان است، و بیمه معمولی خانه معمولاً سقف خیلی پایینی برای طلا دارد. نگهداری در خزانه هم امنیت درجه یک، حسابرسی توسط یک شخص ثالث و بیمه کامل ارزش طلا را برایتان فراهم میکند.
جواب هوشمندانه این است که هر دو را داشته باشید، یعنی مقداری طلا در خانه برای آن روز مبادا که هیچ سیستمی در دسترس نباشد، و مقداری در خزانه برای نقدشوندگی، بیمه و راحتتر خریدن و فروختن.
حرف آخر درباره ریسک طلای فیزیکی
اگر یک نکته را از این مقاله به خاطر بسپارید، بگذارید این باشد: بین یک طلب (مثل پولی که به بانک قرض دادهاید) و یک دارایی واقعی (مثل طلای فیزیکی که دستتان است) فرق بزرگی وجود دارد. این حرفها برای روز مبادا یا آخرالزمان نیست، بلکه یک طرز فکر پولهوشمندانه است که در زندگی واقعی امروز هم به کارتان میآید.
👉 همین حالا مشاهده و خرید شمش و ساچمه نقره در گالری کاظمی را شروع کنید.